715 euros de plus : pourquoi votre facture de gaz pourrait s’envoler cet hiver
Le gaz a dépassé 100 €/MWh fin octobre, réserves européennes au plus bas depuis 2011. Causes, chiffres et impact attendu sur les factures d'hiver.
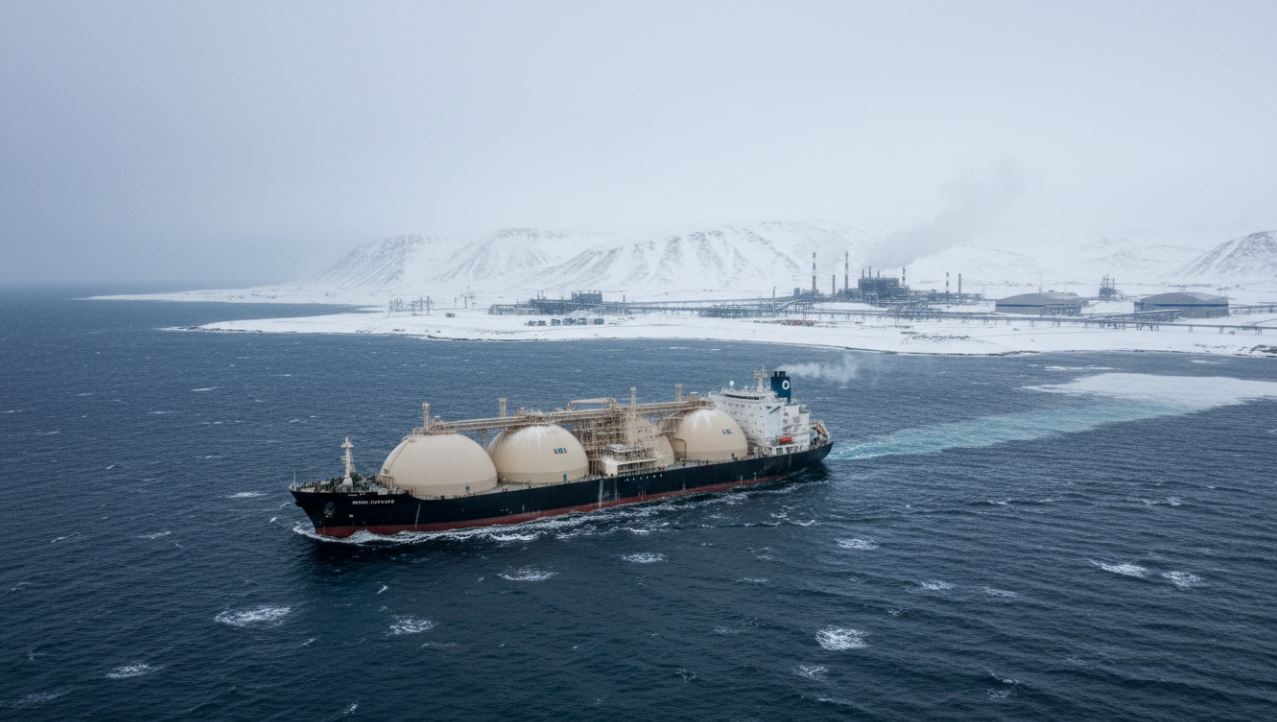
Les prix du gaz naturel en Europe ont pratiquement triplé depuis janvier et viennent de repasser, fin octobre, au-dessus de la barre des 100 euros le mégawattheure pour la première fois depuis décembre 2022. En cause : la fermeture du détroit d’Ormuz, qui prive le continent de ses cargaisons qataries de GNL depuis le mois de mai, et des réserves hivernales au plus bas depuis le début des statistiques, en 2011.
Une flambée de près de 250 % depuis janvier, portée par la crise du détroit d’Ormuz
Au début du mois de janvier, le contrat néerlandais TTF, référence des prix du gaz en Europe, s’échangeait autour de 28 euros le mégawattheure. Le 28 octobre, il a franchi en séance la barre symbolique des 100 euros, un niveau plus revu depuis le 20 décembre 2022, avant de refluer légèrement autour de 99,50 euros en fin de journée. Le contrat a ainsi progressé d’environ 35 % depuis la seule fin septembre, et vaut désormais près de 3,5 fois son niveau de fin 2025. Les prix restent certes inférieurs au pic d’août 2022, qui avait dépassé 339 euros en clôture, mais c’est désormais la trajectoire, plus que le niveau atteint, qui inquiète les analystes.
Une partie de cette dernière poussée tient directement au climat géopolitique autour du détroit d’Ormuz. Selon la presse américaine, Washington aurait demandé à plusieurs pays du Golfe de se préparer à une possible campagne de frappes contre l’Iran après les élections américaines de ce 3 novembre, un scénario que Téhéran a qualifié de potentiellement « dévastateur » pour les marchés. Les opérateurs du marché du gaz n’ont pas attendu cette échéance pour se couvrir : les positions ouvertes sur les options du TTF ont dépassé 3 millions de contrats le 23 octobre, en hausse de 33 % sur un an, selon les données de l’ICE citées par la presse spécialisée.
La cause principale de cette tension tient à la mer plus qu’aux marchés financiers : la guerre avec l’Iran et la fermeture du détroit d’Ormuz ont coupé l’Europe de l’un de ses principaux fournisseurs de gaz naturel liquéfié, le Qatar. Depuis le mois de mai, aucune cargaison qatarie n’est arrivée sur le continent. Le gaz naturel liquéfié en provenance du Moyen-Orient ne représentait pourtant qu’environ 8 % des importations de GNL de l’Union européenne l’an dernier, selon le centre de réflexion bruxellois Bruegel, mais sur un marché mondial déjà tendu, chaque cargaison manquante doit être remplacée par une autre, convoitée tout autant par les acheteurs asiatiques.
Un second resserrement se profile par ailleurs : le gaz naturel liquéfié russe représentait encore environ un cinquième des importations de GNL de l’Union européenne au deuxième trimestre 2026. À partir de janvier 2027, l’Union européenne doit l’interdire totalement, ce qui prive le marché d’une deuxième source d’approvisionnement avant même que la première ne soit rétablie.
Lire en complément: 10 mois entre deux livraisons : le record de cadence de Naval Group pour la Grèce
Des réserves au plus bas depuis le début des relevés, en 2011
Sans gaz qatari, l’Europe n’a pas réussi à reconstituer ses réserves cet été comme à son habitude. Au 24 octobre, les stocks de l’Union européenne étaient remplis à 74,6 %, contre 82,9 % un an plus tôt à la même date et 98,5 % en 2023 ; deux jours plus tard, le 26 octobre, ce taux s’établissait à 74,93 %, contre une moyenne de 89,6 % sur la période 2021-2025. Selon l’Institute for Energy Economics and Financial Analysis (IEEFA), il s’agit du niveau le plus bas enregistré pour cette période de l’année depuis le début des statistiques, en 2011. Certains pays accusent un retard plus marqué encore, comme l’Allemagne (61,65 %) et les Pays-Bas (65,53 %).
Plus frappant encore : la progression des réserves s’est arrêtée. Sur la semaine qui s’est achevée le 24 octobre, les variations quotidiennes de stockage ont tourné autour de zéro, et plusieurs pays ont même commencé à puiser dans leurs réserves hivernales avant le mois de novembre. C’est le cas de l’Autriche, dont les stocks sont passés de 69,3 % à la mi-octobre à 67,2 %, contre 84 % un an plus tôt à la même période.
Ana Maria Jaller-Makarewicz, analyste principale pour l’énergie en Europe à l’IEEFA, résume l’équation qui attend le continent cet hiver : « La production éolienne et les températures détermineront à quel point l’approvisionnement en gaz de l’Europe sera tendu cet hiver et jusqu’où les prix monteront. La réduction de la demande reste le principal levier sur lequel l’Europe peut agir. » Le cabinet de recherche énergétique Wood Mackenzie table désormais sur des réserves européennes qui ne seraient plus remplies qu’à 17 à 20 % fin mars, un scénario qui suppose déjà un hiver de température normale et un retour à la normale de la production qatarie et émiratie de GNL début 2027.
| Indicateur | Valeur |
|---|---|
| Prix du TTF, début janvier 2026 | Environ 28 €/MWh |
| Prix du TTF, 28 octobre 2026 | Pic à 100 €/MWh en séance |
| Dernier passage au-dessus de 100 € | 20 décembre 2022 |
| Stocks de gaz de l’UE au 26 octobre 2026 | 74,93 % (moyenne 2021-2025 : 89,6 %) |
| Stocks Allemagne / Pays-Bas | 61,65 % / 65,53 % |
| Stocks prévus fin mars 2027 | 17 à 20 % (prévision Wood Mackenzie) |
| Part du GNL moyen-oriental dans les imports UE (2025) | Environ 8 % |
| Part du GNL russe dans les imports UE (T2 2026) | Environ 20 % |
| Surcoût estimé pour un foyer chauffé au gaz | 600 à 715 € sur la saison |
Jusqu’à 715 euros de plus sur la facture des ménages
Les contrats à terme TTF pour les mois d’hiver à venir se négocient autour de 95 euros le mégawattheure, soit presque trois fois la moyenne de l’ordre de 36 euros observée l’hiver dernier. Cet écart correspond à environ six centimes d’euro par kilowattheure de gaz. Pour un foyer type qui se chauffe au gaz et consomme environ 10 000 kilowattheures entre novembre et mars, cela représenterait un surcoût d’environ 600 euros sur la seule facture d’énergie, qui grimpe à environ 715 euros une fois la TVA à 20 % intégrée.
Les prix pour les ménages avaient d’ailleurs déjà commencé à grimper avant même l’automne : début septembre, le gaz résidentiel coûtait en moyenne 11,9 centimes d’euro par kilowattheure dans les capitales de l’Union européenne, soit 12 % de plus qu’en février, selon l’indice des prix de l’énergie pour les ménages (HEPI). L’ampleur exacte du choc pour chaque foyer dépendra toutefois de son pays, de son fournisseur et de son type de contrat : les offres à prix fixe, les tarifs réglementés et les aides publiques peuvent retarder ou atténuer la hausse.
Pour limiter la casse, les leviers individuels restent modestes mais réels : abaisser le thermostat d’un seul degré permettrait d’économiser jusqu’à 10 % sur la facture d’énergie, tandis que baisser la température de l’eau chaude et isoler les courants d’air contribue également à réduire la consommation.
Un retour à la normale qui n’est pas attendu avant l’automne 2028
Même un règlement rapide du conflit au Moyen-Orient n’apporterait pas de soulagement immédiat sur les prix.
Selon Tom Marzec-Manser, directeur gaz et GNL Europe chez Wood Mackenzie, même en supposant une fin du conflit d’ici la fin de l’année et un redémarrage des exportations qataries et émiraties dès le début 2027, il faudrait attendre l’automne 2028 pour que le marché mondial du GNL retrouve son équilibre. De quoi maintenir des prix de gros élevés en Europe pendant une bonne partie de cette période, et prolonger la pression sur les factures des ménages français et européens bien au-delà de cet hiver.